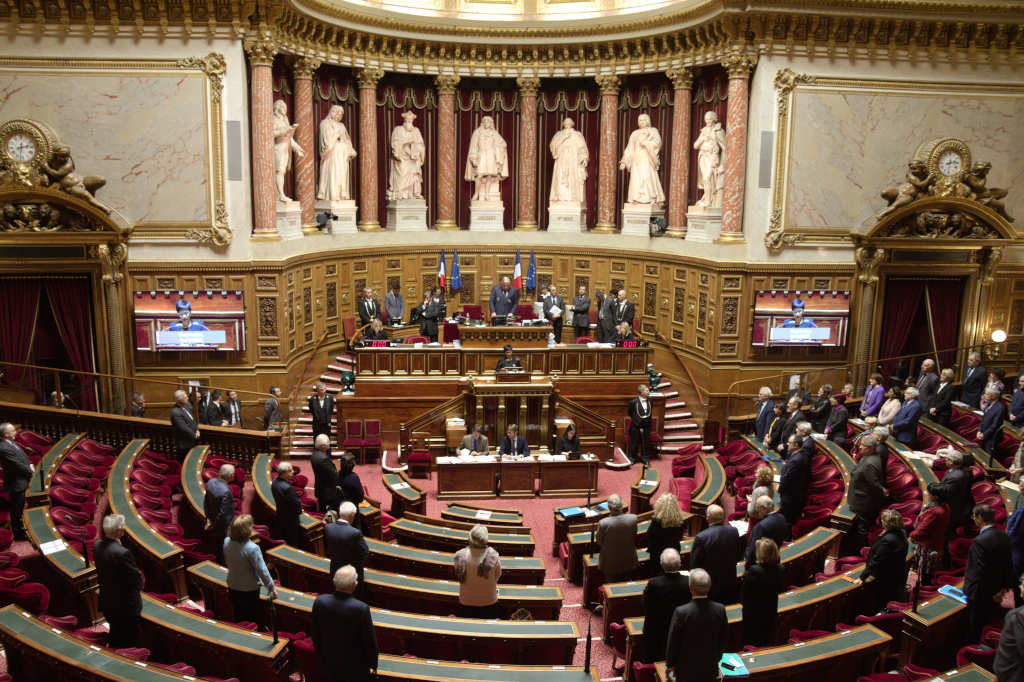
Le 19 octobre, le Sénat a adopté, en première lecture, la proposition de loi visant à reconnaître une politique nationale d’adaptation au changement climatique et à adapter les mécanismes d’assurance, adoptée par l’Assemblée nationale.
Ce texte vise à mettre en place une politique d’adaptation au changement climatique en France, et à réformer les mécanismes d’assurance de manière à ce qu’ils contribuent à cette adaptation.
La proposition de loi prévoit de :
- donner une valeur juridique au Plan national d’adaptation au changement climatique et à la Trajectoire de référence pour l’adaptation au changement climatique, qui n’ont aujourd’hui qu’une valeur réglementaire ;
- introduire une obligation de reconstruction résiliente après une catastrophe naturelle, en prévoyant notamment une indemnisation pouvant dépasser la valeur du bien concerné ;
- réformer le régime d’assurance CatNat, en autorisant une modulation des primes d’assurance pour les résidences secondaires et les biens professionnels de grande valeur (supérieurs à 20 millions d’euros) situés dans des zones à risque.
Les sénateurs on modifié le texte afin notamment de :
- renforcer les informations obligatoires sur les risques d’exposition au retrait gonflement des argiles (RGA);
- prévoir que les dépenses de réparation résiliente peuvent inclure l’achat d’un nouveau bien lorsque les biens sinistrés, situés dans des zones exposées, risquent à terme de rendre le bâti inhabitable ;
- concernant la possibilité d’une indemnisation dépassant la valeur du bien assuré, prévoir cette possibilité sous forme de complément à l’indemnité, pouvant alors dépasser la valeur du bien assuré, uniquement si ce complément est prévu par le contrat assurant ce bien ;
- conforter l’équilibre financier du régime CatNat, en prévoyant la revalorisation automatique du taux de surprime CatNat au moins tous les cinq ans ;
- revenir sur la possibilité d’augmenter les primes d’assurance pour les résidences secondaires et les biens professionnels de grande valeur (supérieurs à 20 millions d’euros) situés dans des zones à risque, mais permettre une différenciation du taux de surprime entre entreprises et particuliers ;
- renforcer les garanties d’indépendance des experts d’assurance.
La proposition de loi va être transmise à l’Assemblée nationale pour une deuxième lecture.




Votre commentaire